Vom Kanal zur Kontrolle
Zehn Jahre, 7.030 Seiten, drei Kapitel – was die Analyse des dpr-Archivs zum Jubiläum über die Evolution der Verlagsbranche aussagt
Wer wissen will, was sich im Publishing verändert hat, muss nicht in die Zukunft schauen, sondern in die eigenen alten Ausgaben. Wir haben elf Magazin-Jahrgänge DIGITAL PUBLISHING REPORT vermessen – und dabei nicht nur ein Muster gefunden, sondern auch die eigenen blinden Flecken.
Published: 30.9.2026 | Foto gross: KI-generiert, Magnific
Im Herbst 2016 erschien die erste Ausgabe dieses Magazins. Auf dem Cover: „Die Roboter kommen! Chatbots und Co.“, daneben eine YPS-Verlosung. Im Editorial stand der ehrliche Satz, dass es sich um ein „minimum viable product“ handele – ein erstes, rohes Produkt, das entweder mit den Leser:innen zusammen besser werde oder einen schnellen Tod sterbe. Lesen Sie hier die Bilanz von dpr-Gründer Steffen Meier.
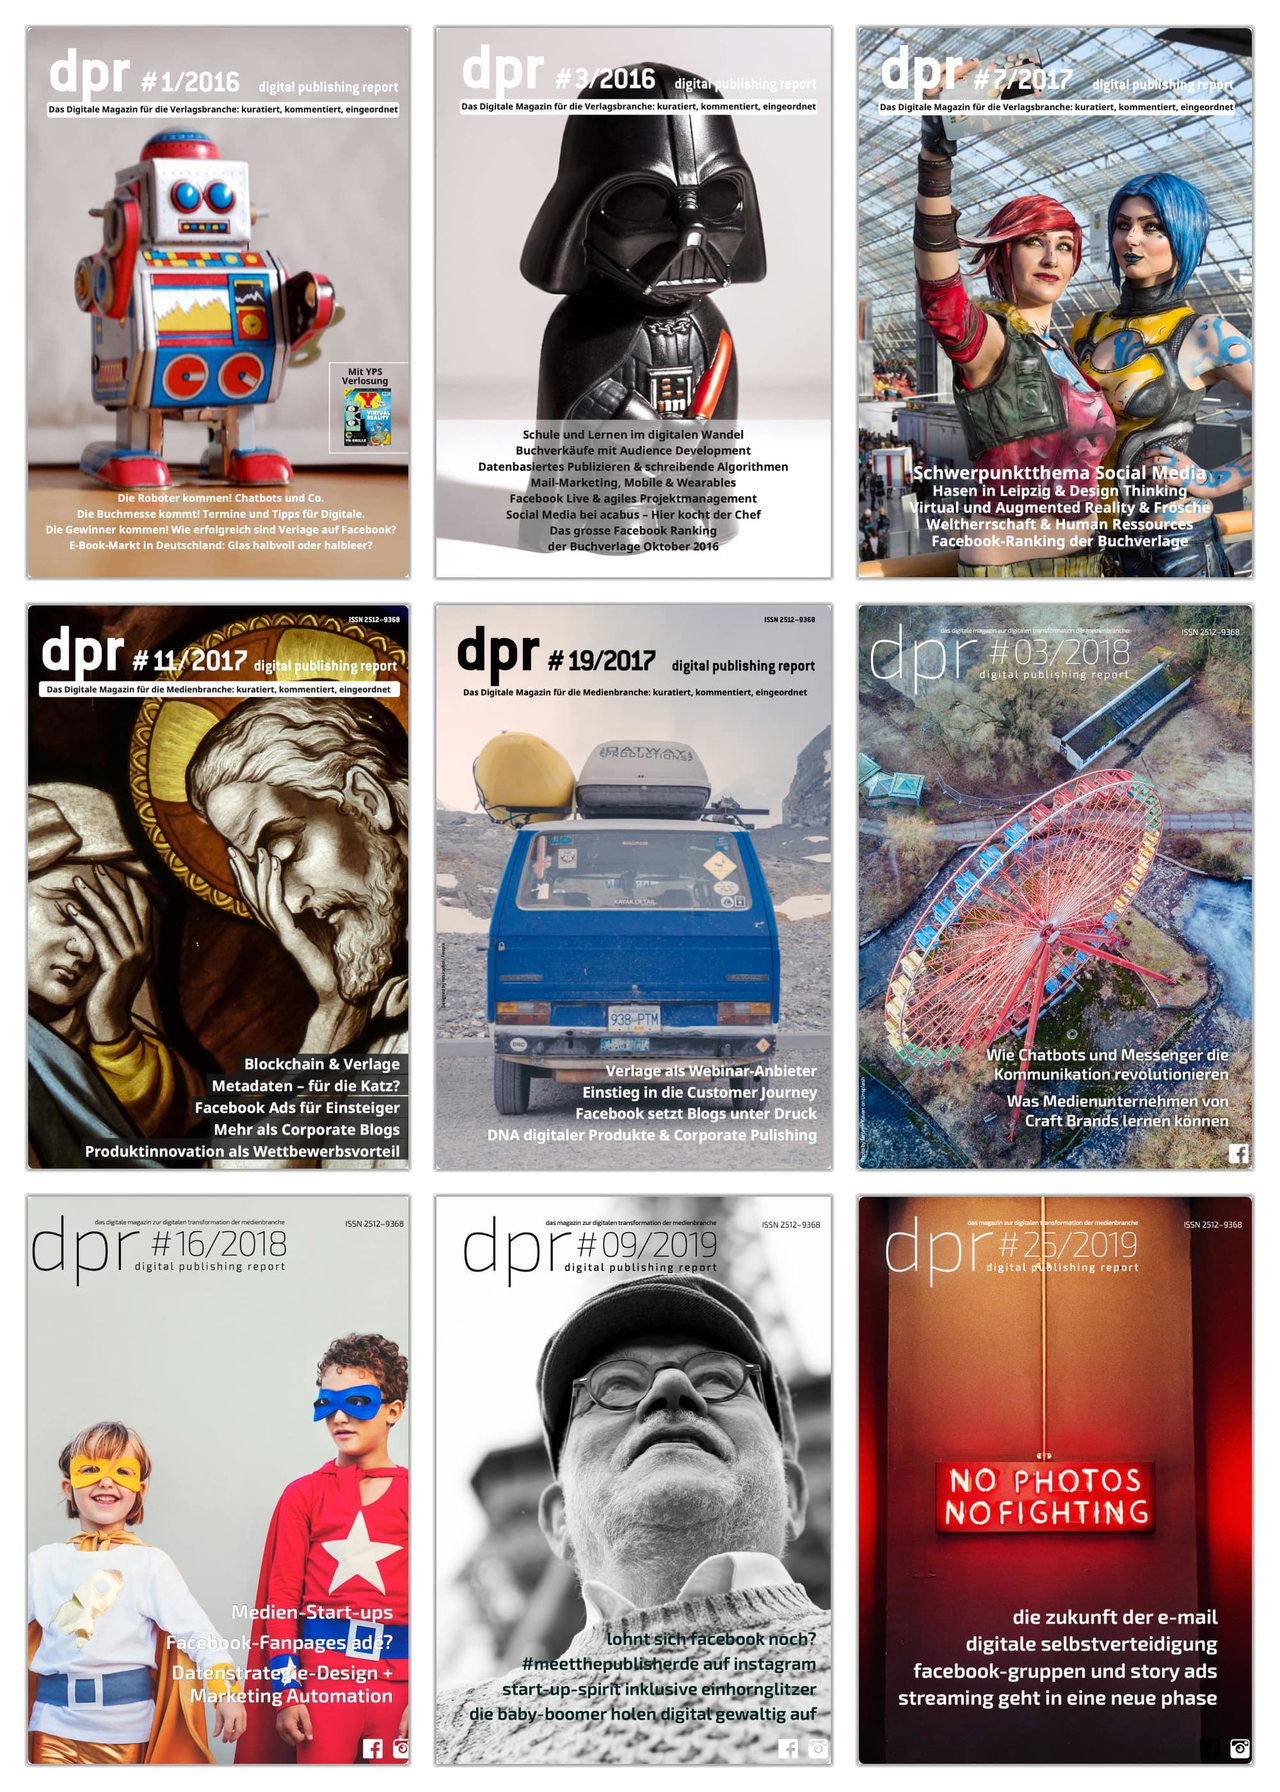
Es starb nicht. Es wurden bis August 2026 rund 160 Ausgaben und über 7.000 Seiten.
Diese Seiten sind ein ungewöhnlich vollständiges Protokoll dessen, worüber die deutschsprachige Publishing-Branche zehn Jahre lang nachgedacht, gestritten und sich geirrt hat. Wir haben sie deshalb einmal anders gelesen: nicht als Sammlung einzelner Artikel, sondern als Datensatz. Jede Seite wurde ihrem Jahrgang zugeordnet, jedes Themenfeld über die Zeit vermessen. Die Frage war simpel: Auf welchem Anteil der Seiten eines Jahrgangs taucht ein Thema überhaupt auf?
Eine Einschränkung vorweg, die den ganzen Text trägt: Gemessen wird hier nicht der Markt, sondern die Branchendebatte – und die deckt sich, wie sich zeigen wird, keineswegs immer mit dem, was tatsächlich passiert ist. Wir haben die Ergebnisse deshalb durchgehend gegen externe Marktdaten geprüft. An manchen Stellen bestätigen sie sich glänzend. An anderen entlarven sie uns.
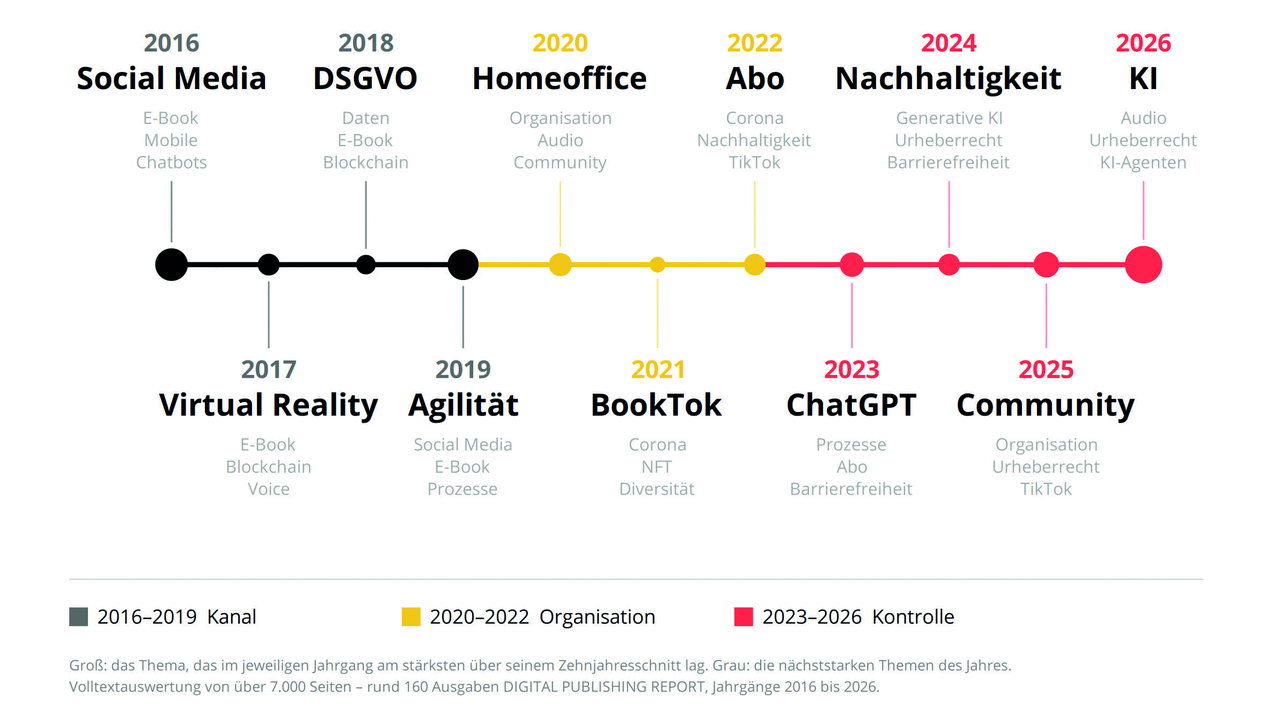
Erstes Kapitel: Der Kanal. 2016 bis 2019
Wer die frühen Jahrgänge heute aufschlägt, ist irritiert, wie sehr sich alles um Kanäle dreht. Facebook kommt im Jahrgang 2016 auf rund ein Viertel aller Seiten. Es gab ein monatliches „großes Facebook-Ranking“ der Verlage, Artikel über die richtige Newsletter-Versandfrequenz, über App-Store-Optimierung, über Pinterest als „Hidden Champion“, über die Frage, ob WhatsApp die E-Mail ablöst.
Digitalisierung war in dieser Phase eine Marketingaufgabe. Die implizite Logik: Draußen sind neue Kanäle entstanden, die Aufmerksamkeit ist dorthin abgewandert, wer diese Kanäle beherrscht, gewinnt. Verlage brauchten also Menschen, die Reichweiten verstehen und Postingzeiten optimieren.
Diese Logik war nicht falsch. Sie war nur endlich.
Das E-Book, oder: die Anatomie einer Überberichterstattung
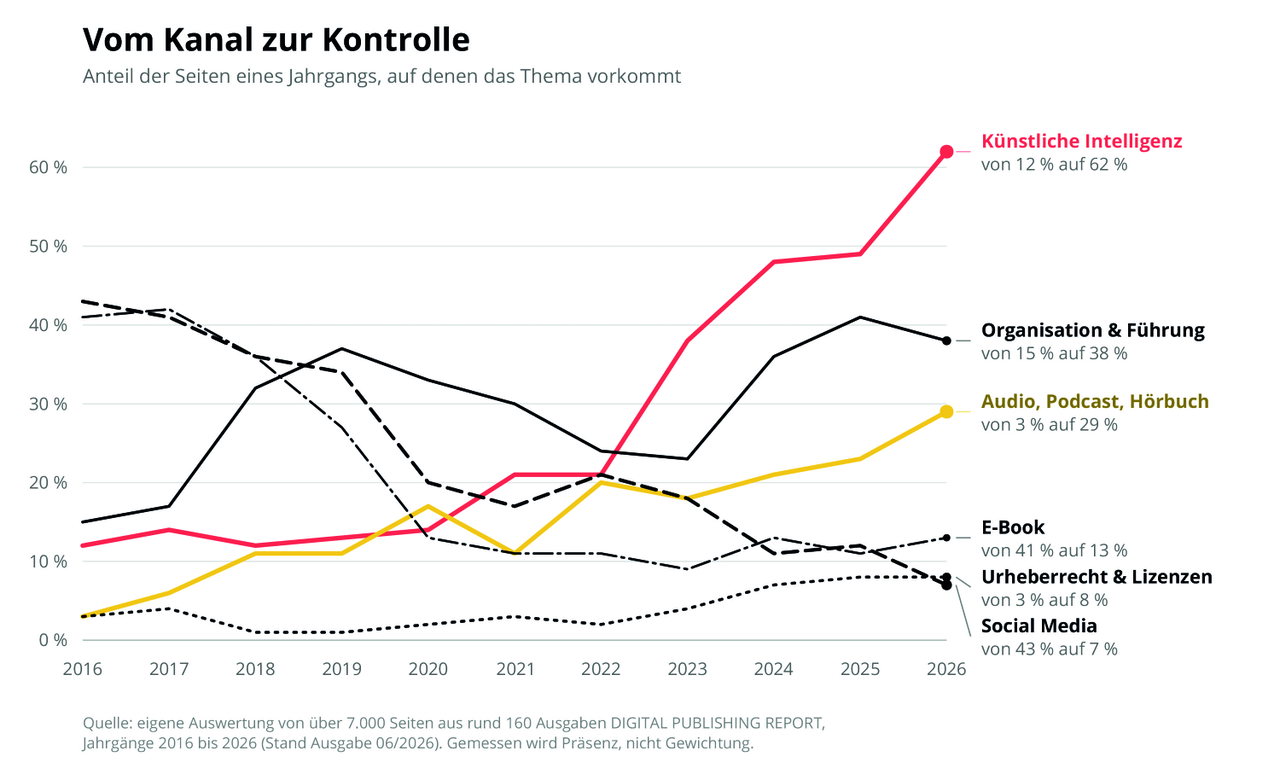
Daneben stand ein zweites Thema, das die frühen Jahrgänge beherrschte: das E-Book. Über 40 Prozent der Seiten 2016 und 2017. Der Markt wurde vermessen, das Glas war halbvoll oder halbleer, es gab Flatrates, Streaming, Preisaktionen. Heute liegt das E-Book stabil bei elf bis 13 Prozent.
Man könnte das als Normalisierung deuten: Eine Innovation ist in den Betrieb übergegangen, deshalb hört ein Fachmagazin auf, darüber zu schreiben. Diese Lesart wäre bequem. Sie ist auch falsch.
Denn die Marktdaten des Börsenvereins zeigen: Das E-Book war ökonomisch nie groß. Sein Umsatzanteil am Publikumsmarkt lag 2019 bei fünf Prozent und 2024 bei 6,1 Prozent – gut ein Prozentpunkt in zehn Jahren. Als wir ihm über 40 Prozent unserer Seiten widmeten, entsprach das etwa dem Achtfachen seiner tatsächlichen Marktbedeutung.
Das E-Book war nicht das wichtigste Digitalthema der Branche, sondern ihr Symbolthema – der Gegenstand, an dem sich Digitalisierung überhaupt erst verhandeln ließ. Der Rückgang unserer Berichterstattung ist deshalb keine Normalisierung des Marktes, sondern eine Korrektur unserer eigenen Aufmerksamkeit. Das ist die unbequemere Geschichte, aber die richtige – und sie liefert das Muster für alles Folgende.
Der Hype-Friedhof
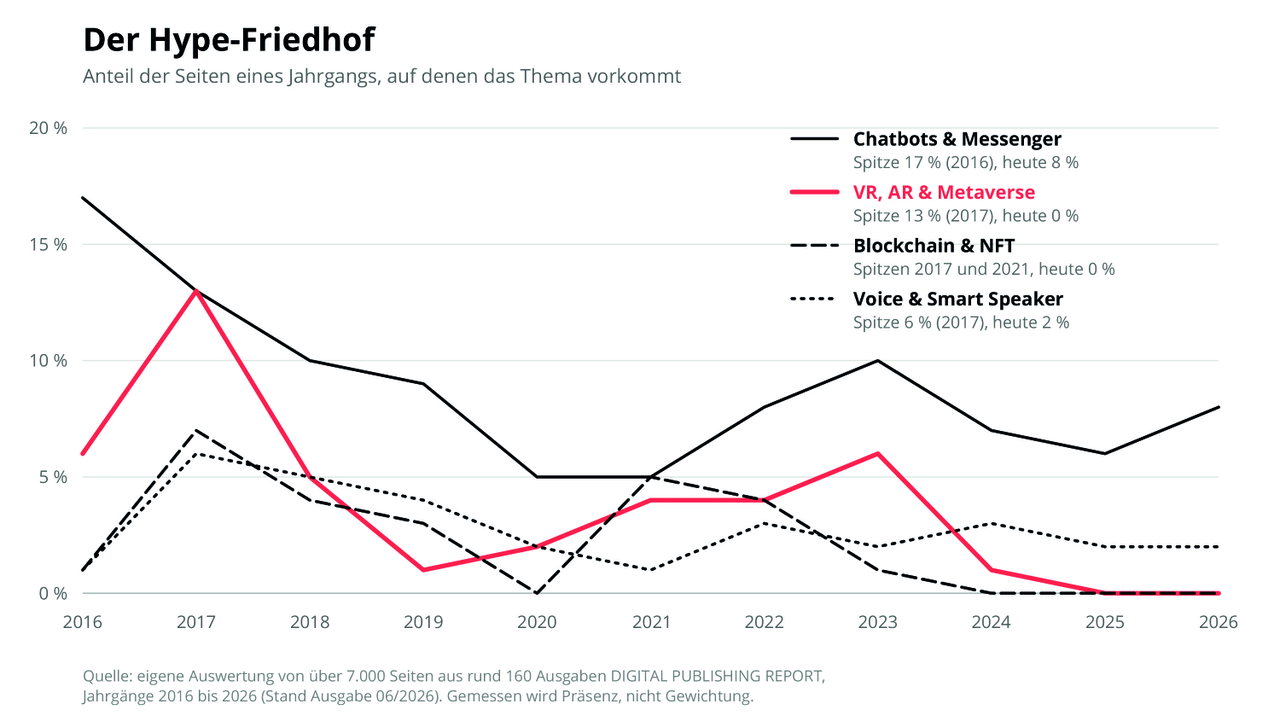
Die Jahrgänge dokumentieren mit unangenehmer Präzision, wie zuverlässig die Branche sich auf Technologien einlässt und sie wieder fallen lässt: ein bis zwei Jahrgänge intensive Schwerpunktberichterstattung, dann spurloses Verschwinden.
Chatbots und Messenger. Titelthema der allerersten Ausgabe, 17 Prozent Seitenanteil 2016, danach kontinuierlicher Abstieg. Bemerkenswert: In der Sache lag der Text von 2016 richtig. Er argumentierte, es gehe im Kern nicht um Technologie, sondern um eine tiefgreifende Veränderung der Kundenkommunikation. Nur brauchte es dafür weitere sieben Jahre und ein anderes Vehikel.
Virtual und Augmented Reality. Spitzenwert 13 Prozent 2017, ein zweiter kleinerer Ausschlag 2023. In den Jahrgängen 2025 und 2026: null. Nicht wenig – null.
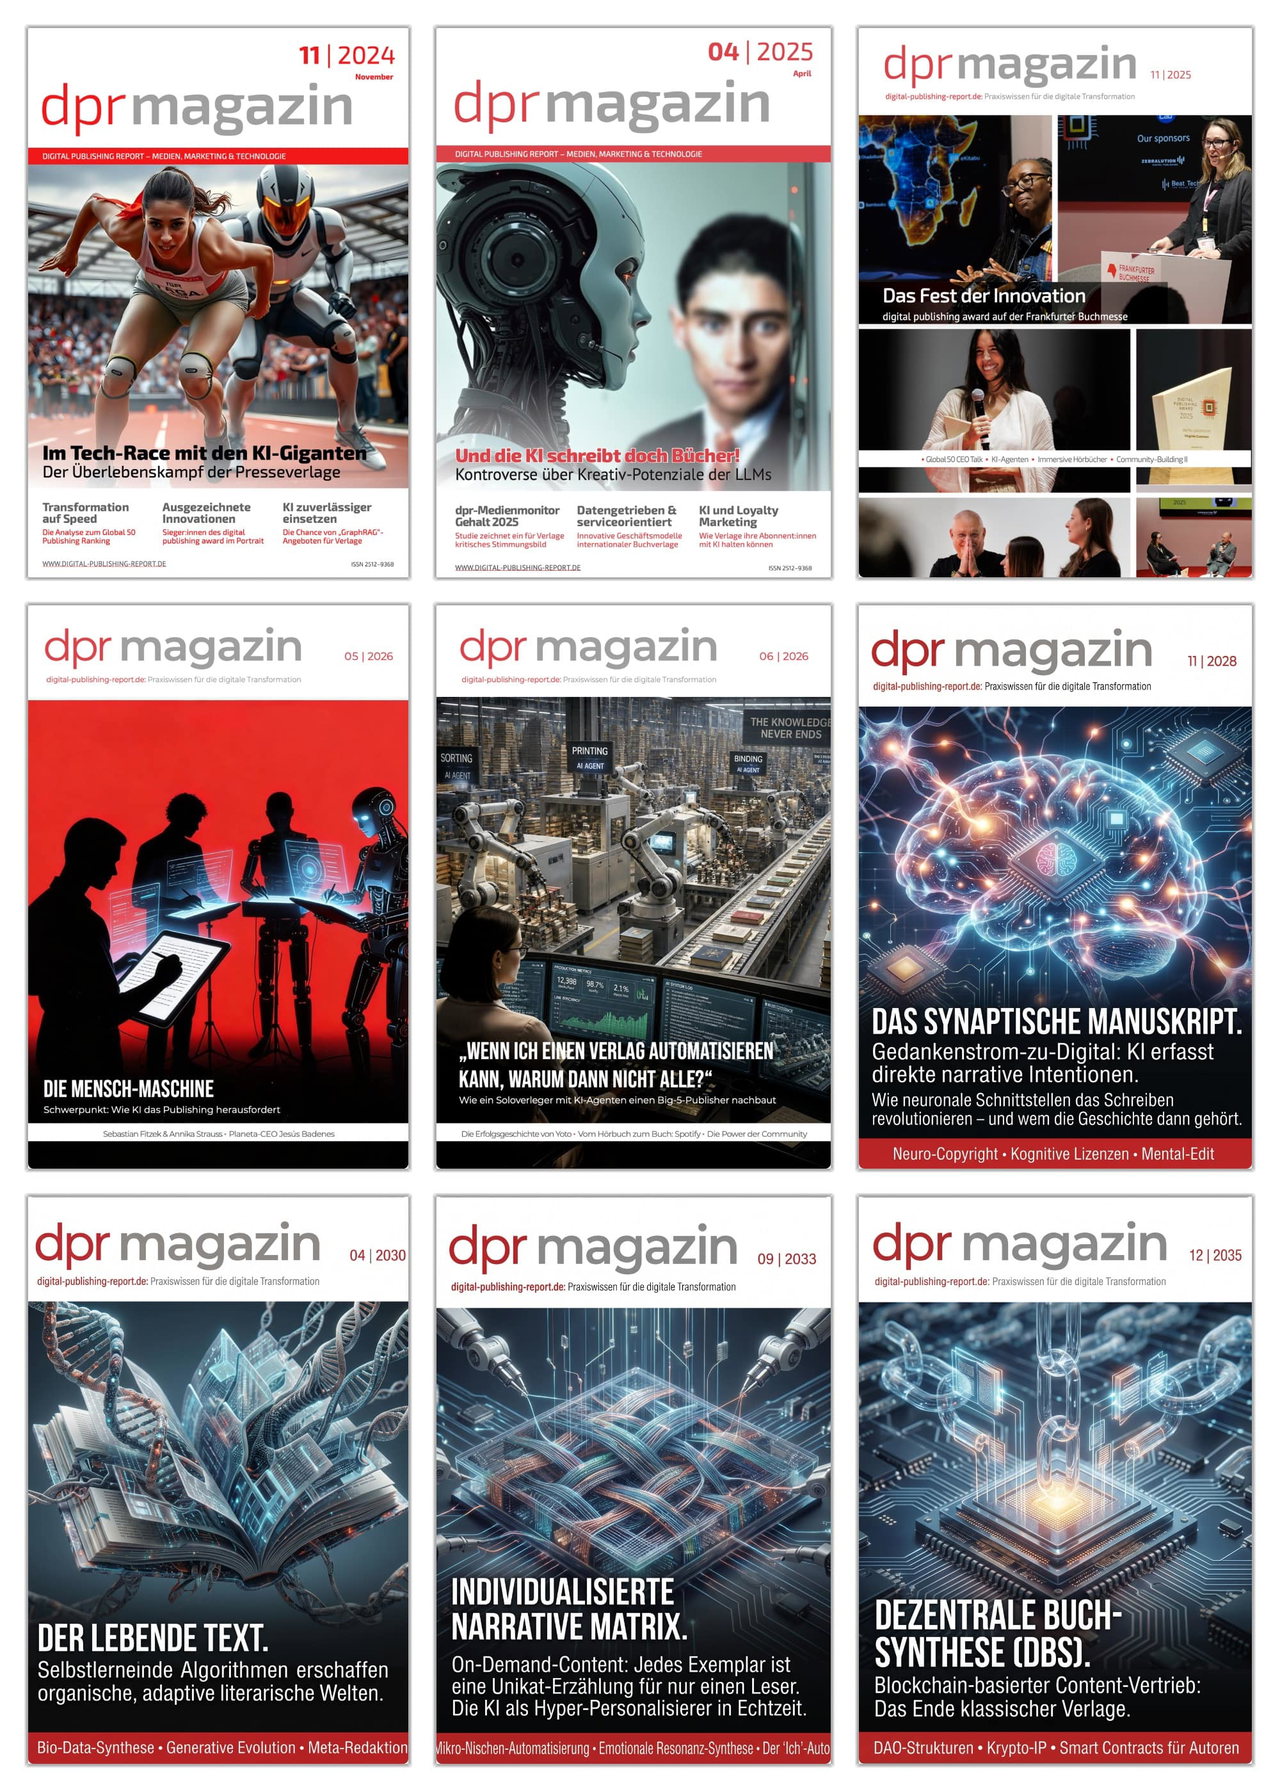
Blockchain. Der lehrreichste Fall. Ab Ausgabe #11/2017 lief eine mehrteilige Serie, ausdrücklich begründet mit der selbstgestellten Aufgabe, sich mit Themen zu beschäftigen, die vielleicht in einigen Jahren echte Relevanz haben. Eine Überschrift aus #12/2017 lautete: „Blockchain für Verlage wird nicht mehr verschwinden.“ Sie ist verschwunden. Nach einem zweiten Auftritt als NFT-Welle 2021 liegt der Wert seit 2024 bei null.
Clubhouse. Ausgabe #02/2021 fragte auf dem Cover: „Mehr als nur Hype?“ Die Antwort steht heute fest.
Metaverse. Ausgabe #11/2021, „Metaverse goes Mediaverse“. Im selben Jahrgang findet sich an anderer Stelle der Satz: „Auweia – schon wieder so ein Buzzword nach Blockchain und Crypto Currency.“ Die Skepsis war da. Der Schwerpunkt kam trotzdem.
Man könnte das peinlich finden. Es ist aber der Preis dafür, ein Fachmedium zu sein, das Entwicklungen früh aufgreift, statt hinterherzuberichten. Wer nur über Bewährtes schreibt, liegt nie falsch und hilft niemandem.
Und es gibt eine Pointe. Im Jahrgang 2023 zitierten wir „Amara’s Law“: Wir überschätzen die Wirkung einer Technologie kurzfristig und unterschätzen sie langfristig. Der Zehnjahresvergleich liefert dafür jetzt den Beleg. Die Blockchain-Serie von 2017 handelte in ihrem Kern von „Smart Licenses“, von schlanken, maschinenlesbaren Rechteprofilen für digitale Inhalte. Die Technologie war ein Irrweg. Die Frage war es nicht. Sie ist heute als Text- und Data-Mining-Opt-out nach § 44b UrhG die vielleicht wichtigste rechtliche Auseinandersetzung der Branche.
Die Hypes sterben. Die Fragen dahinter überleben.
Zweites Kapitel: Die Organisation. 2020 bis 2022
Der interessanteste Bruch in den Daten ist nicht der, den alle erwarten. Er passiert nicht 2023 mit ChatGPT, sondern 2018. In diesem Jahrgang springt das Themenfeld Organisation, Führung und Unternehmenskultur von 17 auf 32 Prozent und bleibt danach dauerhaft hoch: Agilität, OKR, Recruiting, Gehälter, Digitalisierung von Organisationen, das Nachwuchs-Dilemma der Buchbranche. Corona hat diese Bewegung 2020 massiv beschleunigt, aber nicht ausgelöst.
Dahinter stand eine stille Erkenntnis: Die Sache mit den Kanälen funktionierte nicht mehr. Man konnte nicht länger eine Social-Media-Stelle schaffen und damit „digital“ sein. Ausgabe #04/2020 formulierte es mitten in der ersten Welle nüchtern – die Krise könne ein Katalysator sein, der die überfällige digitale Transformation der Medienwelt beschleunigt.
Genau das ist passiert, allerdings anders als gedacht. Die Beschleunigung betraf nicht die Produkte, sondern die Betriebe: Homeoffice, Prozessdigitalisierung, ERP-Einführungen, Lastenhefte, Business Mediation bei stockenden IT-Projekten. Kein Zufall, dass das Feld Prozesse, Cloud und Technik seit 2018 stabil zwischen 15 und 22 Prozent liegt – unspektakulär, nie Titelthema, aber nie mehr weg.
Die Plattformfalle – und ein Timing, das zu denken gibt
In dieser Phase begann auch die im Rückblick folgenreichste Bewegung. Social Media, jahrelang dominant, brach ein, während Abonnement-, Direktvertriebs- und Community-Themen stiegen.
Diesmal deckt sich der Befund mit den externen Daten, mit einer erklärungsbedürftigen Verzögerung. Das Reuters Institute berichtet für 2024 und 2025 einen Einbruch des aggregierten Facebook-Traffics zu Nachrichtenseiten um zwei Drittel binnen zweier Jahre, bei X um die Hälfte, und beschreibt das Ende des plattformbasierten Massen-Referral-Modells zugunsten direkter Publikumsbeziehungen und Leser:innenerlöse.
Nur: In unseren Seiten begann der redaktionelle Rückzug von Social Media bereits 2020, drei Jahre vor dem messbaren Marktereignis. Zwei Erklärungen sind möglich. Entweder haben wir die Entwicklung früh erkannt. Oder wir waren themenmüde und haben einen Kanal aufgegeben, über den nach hundert Ranking-Artikeln nichts Neues mehr zu sagen war. Vermutlich beides.
Das Editorial von Ausgabe #03/2024 hat den Kern jedenfalls in einen Satz gefasst: „Baue nie dein Haus auf fremdem Grund.“
Drittes Kapitel: Die Kontrolle. 2023 bis 2026
Dann kam die Künstliche Intelligenz. Und hier wird es methodisch interessant.
Denn KI war nie neu. Schon Ausgabe #4/2016 trug die Zeile „Einsatzpotenziale künstlicher Intelligenz im Publishing“ – sechs Jahre vor ChatGPT. Danach lag das Thema sieben Jahre lang bei zwölf bis 14 Prozent. Vorhanden, aber Nebenthema.
2023 bricht die Kurve aus: 38 Prozent. 2024: 48. 2025: 49. Der laufende Jahrgang 2026: 62 Prozent. Auf fast zwei von drei Seiten dieses Magazins kommt Künstliche Intelligenz vor.
Das allein wäre nur ein weiterer Hype. Entscheidend ist ein zweiter Wert, der dagegen läuft. Misst man speziell die generative KI – ChatGPT, LLM, OpenAI, die konkreten Produktnamen –, liegt der Höhepunkt bereits 2023 bei 19 Prozent und geht danach auf zwölf bis 13 Prozent zurück. Der Hype um das Werkzeug klingt ab, während das Thema insgesamt weiter steigt. Genau das ist der Unterschied zwischen einer Welle und einem Klimawechsel: Bei Blockchain, VR und Metaverse fiel beides gleichzeitig, hier entkoppelt es sich.
Auch dieser Wert ist mit Vorsicht zu lesen. Die KI-Studie der IG Digital des Börsenvereins, gemeinsam mit Highberg erhoben, zeigt für 2026 ein anderes Bild: Nur 31 Prozent der befragten Verlage schätzen die Bedeutung von KI für ihr Unternehmen als hoch oder sehr hoch ein — ein Jahr zuvor waren es neun Prozent. Die Richtung stimmt, die Wucht nicht: Wir kommen auf den doppelten Wert der Selbsteinschätzung unserer Leser:innen. Was dieses Magazin misst, ist die Debattenlage und die Position der Vorreiter, nicht der Alltag des Durchschnittsverlags.
Unstrittig ist dagegen, dass die Debatte die Seite gewechselt hat. Urheberrecht und Lizenzierung lagen 2018 und 2019 bei ein Prozent unserer Seiten, heute bei acht – verachtfacht. Dieselbe Börsenvereins-Studie nennt Rechtssicherheit bei 56 Prozent der Befragten als zentrales Problem. Die Titelzeilen dokumentieren den Tonwechsel: 2024 zitierte ein Editorial zum Streit zwischen Medienhäusern und Perplexity, OpenAI und Google Brecht – „Die im Dunkeln sieht man nicht.“ 2025 lautete eine Überschrift „Neue Kriege um alte Rechte“.
Aus „Wie nutzen wir das?“ ist „Wem gehört das?“ geworden.
Der Begriff „Kontrolle“ braucht eine Erklärung. Die ersten beiden Kapitel lassen sich mit einem Gegenstand benennen: erst die Kanäle, dann der Betrieb. Beides sind Dinge, die ein Verlag selbst in der Hand hat. Genau das ist seit 2023 nicht mehr selbstverständlich. Verhandelt wird jetzt, wer über zwei Dinge verfügt, die Verlage für ihr sicheres Eigentum hielten: über ihre Inhalte und über ihren Zugang zum Publikum.
Beim ersten Punkt ist der Befund offensichtlich. Inhalte, die jahrhundertelang nur gelesen werden konnten, werden jetzt auch verarbeitet – als Trainingsmaterial, als Antwortgrundlage, als Rohstoff. Ob das erlaubt ist, unter welchen Bedingungen und zu welchem Preis, entscheidet nicht die Branche, sondern eine Mischung aus Gesetzgebung, Gerichten und Verhandlungsmacht.
Der zweite Punkt ist weniger sichtbar, in den Daten aber genauso deutlich. Während Social Media von 43 auf sieben Prozent fällt, steigen Community-Themen von neun auf 22 Prozent und Abonnement- und Direktvertriebsthemen von sechs auf 13. Das ist keine zufällige Gegenbewegung, sondern der Versuch, die Beziehung zum Publikum zurückzuholen, bevor sie endgültig über fremde Systeme läuft – erst Plattformen, jetzt Assistenzsysteme, die Antworten liefern, ohne dass jemand eine Quelle anklickt.
„Kontrolle“ ist dabei der ehrlichere Begriff als „Macht“, wie dieses Kapitel ursprünglich hieß. Macht klingt nach einem Kampf auf Augenhöhe. Davon kann keine Rede sein: Die Gegenüber sind Konzerne mit dem Hundertfachen des Kapitals der gesamten deutschsprachigen Buchbranche. Zur Verhandlung steht nicht Macht, sondern die Frage, wie viel Kontrolle sich unter diesen Bedingungen behaupten lässt.
Der stille Gewinner
Es gibt in elf Jahrgängen genau eine Kurve, die sich um Hypes nie geschert hat. Audio. Von drei Prozent 2016 auf 29 Prozent 2026, ohne Peak, ohne Enttäuschungstal.
Und hier bestätigen die Marktdaten unsere Aufmerksamkeit ohne Abstriche. Nach Zahlen des Börsenvereins stiegen die Hörbuchumsätze gegenüber 2019 um 49,6 Prozent, der Streaming-Anteil allein um 226,9 Prozent, während Hörbuch-CDs über 70 Prozent verloren. Inzwischen entfallen rund 93 Prozent des Audio-Umsatzes auf nicht-physische Formate.
Auffällig ist, dass Audio in den frühen Jahren nicht als Trend behandelt wurde. Es gab kein „großes Audio-Special“ mit anschließendem Schweigen – vermutlich war Audio damals kein Neigungsthema der Redaktion. Es sickerte. Und ist heute nach KI und Organisation das drittstärkste Thema des Magazins.
Wer aus zehn Jahren eine einzige praktische Lehre ziehen will, findet sie hier: Die Entwicklungen, die Verlage tatsächlich verändert haben, kamen selten mit Trommelwirbel. Sie kamen langsam, unauffällig und ohne Buzzword.
Was wir nicht gesehen haben
Ein Rückblick, der nur die eigenen Treffer zählt, ist Werbung. Deshalb der unangenehmste Teil dieser Auswertung: Die strukturell folgenreichste Entwicklung des Jahrzehnts kommt in unseren Daten als eigenständiges Thema praktisch nicht vor.
Die Zahl der Buchkäufer:innen in Deutschland ist 2023 auf 25 Millionen gesunken; im Lauf des Jahrzehnts hat die Branche nach Börsenvereinsdaten rund zehn Millionen Käufer:innen verloren. Die Umsätze blieben lange stabil, weil die verbliebenen Käufer:innen mehr ausgaben und die Preise stiegen. 2025 trug dieser Mechanismus nicht mehr: Der Branchenumsatz sank um 2,7 Prozent auf 9,62 Milliarden Euro, die Zahl der Erstauflagen fiel um 9,8 Prozent auf 52.644 Titel, und bei den 10- bis 15-Jährigen brach die Käuferzahl um 30,6 Prozent ein. Parallel schrumpfte der Sortimentsbuchhandel: Die Beschäftigtenzahl sank laut Statistischem Bundesamt zwischen 2018 und 2023 um 19 Prozent, von rund 28.000 auf 22.620 Personen. Und laut PIAAC-Studie liest jeder fünfte Erwachsene auf dem Niveau eines Grundschulkindes.
Käuferschwund, Handelskonsolidierung, Titelrückgang, Lesekompetenz: Keines dieser Themen bildet in elf Jahrgängen ein eigenes nennenswertes Cluster. Sie tauchen in Editorials, einzelnen Analysen und Interviews auf, haben aber nie den Rang bekommen, den etwa Blockchain 2017 hatte. Ähnlich BookTok: Der jüngste Wachstumsmotor der Belletristik – New Adult legte 2025 um 9,6 Prozent zu, bei den 16- bis 19-Jährigen stieg die Käuferzahl um 7,7 Prozent, gegen den Gesamttrend – kommt in unseren Seiten nie über sechs Prozent hinaus.
Die Erklärung liegt in der Anlage des Magazins. Der DIGITAL PUBLISHING REPORT ist mit dem Anspruch angetreten, über digitale Transformation zu berichten, nicht über den Buchmarkt insgesamt. Handel, Logistik, Vertriebsstrukturen und Leseförderung waren nie sein Feld. Das ist legitim. Es heißt aber auch, dass diese Auswertung die Geschichte der Branchendebatte erzählt und nicht die Geschichte der Branche.
Woher die Verzerrung sonst noch kommt
Wer die Kurven interpretiert, sollte vier weitere Mechanismen kennen, die nichts mit der Wirklichkeit da draußen zu tun haben.
Redaktionelles Interesse. Am klarsten bei Blockchain: Das Editorial von #11/2017 begründet die Serie mit der Absicht, sich mit Themen zu befassen, die vielleicht in einigen Jahren relevant werden. Das ist eine Setzung, keine Beobachtung.
Autorenverfügbarkeit. Ein Fachmagazin druckt, was angeboten wird. Mehrjährige Serien einzelner Autor:innen erzeugen ein Grundrauschen, das im Datensatz wie ein Trend aussieht.
Dienstleisterthemen. CRM, Marketing Automation, Produktinformationssysteme und E-Mail-Marketing sind 2017 bis 2019 stark vertreten – der dpr versteht sich traditionell als journalistischer Akteur an der Schnittstelle von Verlagen und Dienstleistern und setzt auch auf Sponsorings.
Formatwandel. 25 Ausgaben im Jahr mit kurzen Praxisartikeln bringen strukturell mehr Taktikthemen hervor als acht Schwerpunkthefte. Ein Teil dessen, was wir als erstes Kapitel beschreiben, ist damit ein Artefakt der Erscheinungsweise.
Was das mit den Verlagen gemacht hat
Trotz all dieser Einschränkungen bleibt die Grundbewegung stabil – und sie hat nichts mit Technologie zu tun.
2016 bis 2019 war Digitalisierung ein Projekt. Etwas, das man zusätzlich machte, mit einer zuständigen Person, einem Budget und einem Kanal. Es hatte einen Anfang und sollte ein Ende haben.
2020 bis 2022 wurde Digitalisierung eine Eigenschaft. Etwas, das den Betrieb betraf, die Führung, die Prozesse, die Stellenprofile. Die Frage lautete nicht mehr „Welches Tool?“, sondern „Welches Unternehmen sind wir?“.
2023 bis 2026 wurde Digitalisierung eine Frage der Kontrolle. Über Rechte, über Wertschöpfungsanteile, über Zugang zu Inhalten und Kund:innen. Die Gegenüber sind nicht mehr Werkzeuge, sondern Akteure mit eigenen Interessen und deutlich mehr Kapital.
Verloren ging dabei eine Illusion: die Vorstellung, digitale Transformation sei eine Aufgabe, die man irgendwann abschließt. Gewonnen wurde etwas Unbequemeres, aber Tragfähigeres: die Einsicht, dass die eigene Kundenbeziehung, die eigenen Daten und die eigenen Rechte die einzigen Vermögenswerte sind, die keine Plattform einem wegnehmen kann.
Das Magazin als Spiegel
Der zuverlässigste Indikator für die Veränderung der Branche ist am Ende nicht irgendein Thema. Es ist das Magazin selbst.
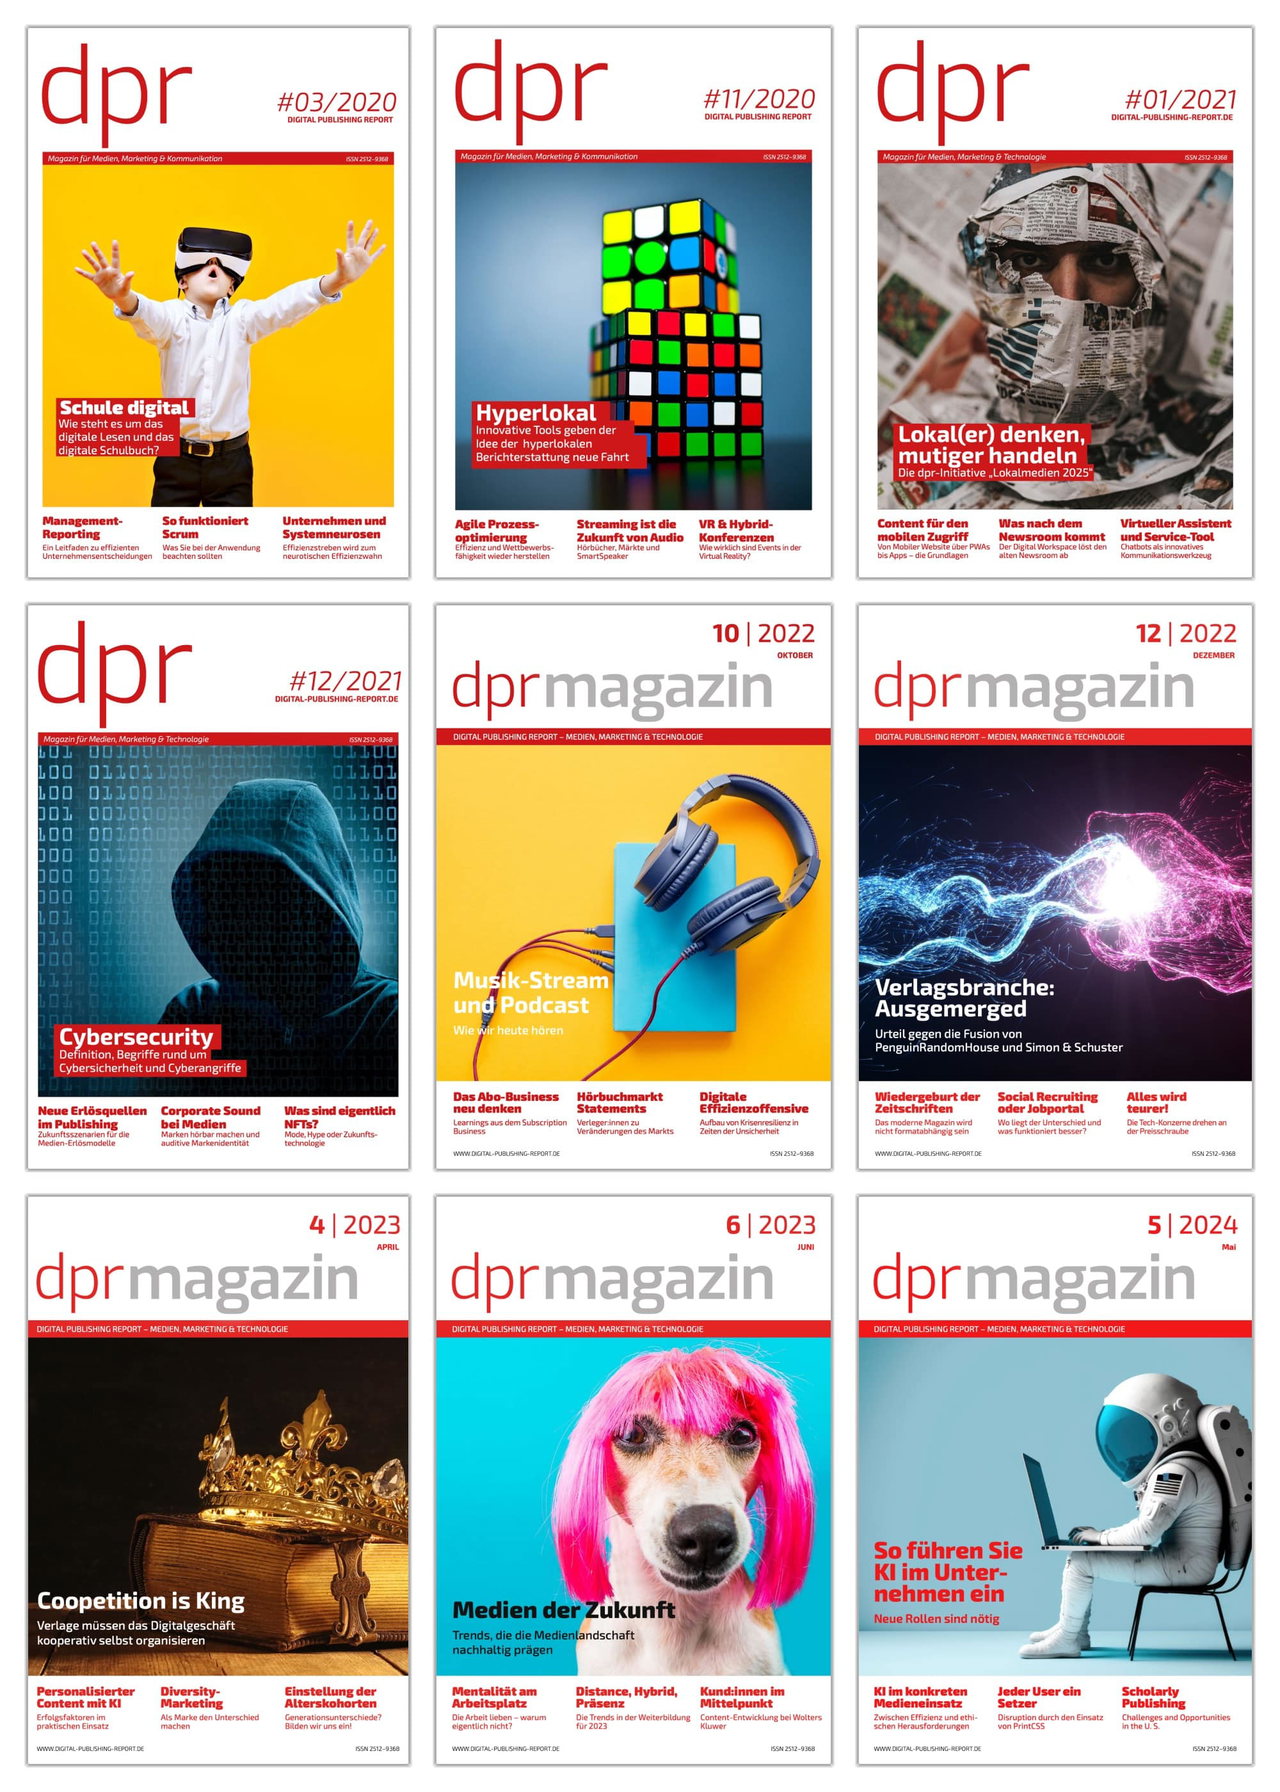
Man kann die zehn Jahre allein an seinem Untertitel ablesen. 2016: „Das Digitale Magazin für die Verlagsbranche“. 2017: „für die Medienbranche“. 2018: „das Magazin zur digitalen Transformation der Medienbranche“. 2020: „Magazin für Medien, Marketing & Kommunikation“. 2021: „Medien, Marketing & Technologie“. Heute: „Praxiswissen für die digitale Transformation“.
Auch die Frequenz erzählt etwas. 2017 bis 2019 erschienen 25 Ausgaben pro Jahr, ein Zweiwochentakt, getrieben von der Sorge, etwas zu verpassen. Heute sind es acht bis zwölf Ausgaben mit ausgebauten Schwerpunkten. Der Newsjacking-Reflex ist einer Haltung gewichen, die schon im allerersten Editorial stand, damals aber eher Absichtserklärung war: kuratieren, kommentieren, einordnen.
Und dann ist da die Zahl, die uns selbst am meisten überrascht hat: Der Anteil überwiegend englischsprachiger Seiten lag zehn Jahre lang unter einem Prozent. 2024 waren es 5,7 Prozent, 2025 12,7 Prozent, im laufenden Jahrgang 24,1 Prozent. Aus einem Branchendienst für den deutschsprachigen Raum ist eine Publikation geworden, in der Richard Charkin, Tim O’Reilly, Carlo Carrenho und Madeline McIntosh selbstverständlich zu Wort kommen.
Ein Fachmagazin, das über digitale Transformation berichtet, kann sich ihr nicht entziehen. Es hat dieselbe Strecke zurückgelegt wie seine Leser:innen – von der Kanalfrage über die Organisationsfrage zur Kontrollfrage, mit demselben Friedhof gescheiterter Wetten am Wegesrand und denselben blinden Flecken.
Was 2036 in dieser Rückschau stehen wird, wissen wir nicht. Aber wir haben eine begründete Vermutung, welche der heutigen Gewissheiten dort auf dem Hype-Friedhof auftauchen werden. Und wir wissen inzwischen: Es sind selten die Technologien, die überleben. Es sind die Fragen.
Methodik
Grundlage sind über 7.000 Seiten aus rund 160 Ausgaben der Jahrgänge 2016 bis 2026 (Stand: Ausgabe 6/2026). Die Auswertung misst die redaktionelle Aufmerksamkeit dieses Magazins, nicht den Markt. Sie wird mitbestimmt durch das thematische Interesse der Redaktion, die Verfügbarkeit von Autor:innen, Anzeigen- und Partnerbeziehungen sowie Änderungen von Erscheinungsweise und Zielgruppendefinition. Hinzu kommt, dass der thematische Zuschnitt auf digitale Transformation von Anfang an eine Auswahl war: Handel, Logistik, Vertriebsstruktur und Leseförderung waren nie Kernthemen und sind entsprechend unterrepräsentiert.